Domain lieferantenverbindlichkeiten.de kaufen?
Wir ziehen mit dem Projekt
lieferantenverbindlichkeiten.de um.
Sind Sie am Kauf der Domain
lieferantenverbindlichkeiten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lieferantenverbindlichkeiten.de kaufen?
Wie können Lieferantenrechnungen effizient und fehlerfrei verwaltet werden? Was sind die gängigsten Methoden zur Verarbeitung von Lieferantenrechnungen in Unternehmen?
Lieferantenrechnungen können effizient und fehlerfrei verwaltet werden, indem sie digitalisiert und automatisiert werden. Dazu gehören die Verwendung von elektronischen Rechnungen, die Implementierung von Rechnungsverarbeitungssoftware und die Einführung von Workflow-Systemen zur Genehmigung von Rechnungen. Die gängigsten Methoden zur Verarbeitung von Lieferantenrechnungen in Unternehmen sind die manuelle Erfassung und Bearbeitung, die Nutzung von Buchhaltungssoftware und die Implementierung von elektronischen Rechnungsverarbeitungssystemen. **
Sind Rechnungen Verbindlichkeiten?
Sind Rechnungen Verbindlichkeiten? Rechnungen sind keine Verbindlichkeiten, sondern lediglich eine Aufstellung der erbrachten Leistungen oder Waren, die bezahlt werden müssen. Sie dienen als Nachweis für getätigte Transaktionen und sind ein wichtiger Bestandteil der Buchhaltung. Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat und in der Bilanz ausgewiesen werden. Es ist wichtig, Rechnungen zeitnah zu begleichen, um keine Verbindlichkeiten entstehen zu lassen und die Liquidität des Unternehmens zu gewährleisten. **

Ähnliche Suchbegriffe für Verarbeitung
Top-Angebote
Produkte zum Begriff Verarbeitung:
-
Leibold, Kevin: Die Verarbeitung personenbezogener Daten im BewerbungsverfahrenDie Verarbeitung personenbezogener Daten im Bewerbungsverfahren , Das Werk untersucht die datenschutzrechtlichen Erlaubnisnormen für die Verarbeitung personenbezogener Daten in der Bewerbungsphase. Zu Beginn wird das Bewerbungsverfahren detailliert beschrieben, einschließlich der gängigen Methoden zur Einreichung von Bewerbungen und der besonderen Bedeutung der Verschlüsselungspflicht bei E-Mail-Kommunikation und Webseiten. Dabei wird geprüft, ob Arbeitgeber verpflichtet sind, die Kommunikation zu verschlüsseln und ob Bewerber diese Verpflichtung durch Einwilligung ausschließen können. Es werden die Anwendungsbereiche der DSGVO und des BDSG beleuchtet und das Problem der unaufgeforderten Informationen sowie deren rechtliche Einordnung thematisiert. Ein besonderes Augenmerk liegt auf der "Spezifizierungsklausel" des Art. 88 DSGVO im Zusammenhang mit § 26 BDSG, die ausführlich analysiert wird. Zudem werden die Grundsätze der Datenverarbeitung nach Art. 5 Abs. 1 DSGVO untersucht, wobei insbesondere die Zweckbindung und Zweckänderung nach Art. 6 Abs. 4 DSGVO im Fokus stehen. Der Grundsatz der Speicherbegrenzung und die rechtlichen Vorgaben zur Speicherung von Bewerbungsunterlagen werden ebenfalls behandelt. Ein weiterer Schwerpunkt liegt auf den datenschutzrechtlichen Erlaubnisnormen, insbesondere dem rechtlichen Charakter von § 26 BDSG und dessen Vereinbarkeit mit Art. 88 DSGVO. Es wird untersucht, ob nationale Erlaubnisnormen geschaffen werden können. Die Rolle von Kollektivvereinbarungen und die Einwilligungen der Bewerber werden ebenfalls analysiert. Abschließend wird die Verarbeitung besonderer Kategorien personenbezogener Daten nach Art. 9 DSGVO in der Bewerbungsphase untersucht, einschließlich der relevanten Ausnahmetatbestände und deren Verhältnis zu den allgemeinen Erlaubnisnormen. , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage 2024, Erscheinungsjahr: 20240819, Produktform: Kartoniert, Titel der Reihe: Datenschutzberater##, Autoren: Leibold, Kevin, Auflage: 24001, Auflage/Ausgabe: 1. Auflage 2024, Keyword: Art. 5 Abs. 1 DSGVO und die Zweckänderung nach Art. 6 Abs. 4 DSGVO; Art. 88 DSGVO im Zusammenhang mit § 26 BDSG; Art. 9 DSGVO in der Bewerbungsphase; BDSG; Bewerbungsverfahren; Buch Recht; Bücher für Juristen; DSGVO; Datenschutz; Datenschutz-Grundverordnung; Datenschutzrecht; Deutsche Gesetze Buch; Deutscher Fachverlag GmbH; Fachbuch Recht; Fachbuch Verlag; Fachbücher Recht; Fachliteratur Recht; Fachmedien Recht und Wirtschaft; Gesetzbuch bestellen; Gesetze Buch; Gesetze Bücher; Gesetze kaufen; Jura Bücher; Jura recht; Kevin Leibold; Nachschlagewerk; Nachschlagewerk Recht; Recht Buch; Recht Verlag; Recht und Wirtschaft; Recht und Wirtschaft Verlag; Verlag Recht Wirtschaft, Fachschema: Datenschutzrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 149, Höhe: 35, Gewicht: 874, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Treuz, Jochen: E-Rechnungen für DummiesE-Rechnungen für Dummies , Papier oder PDF war gestern. E-Rechnung kommt! Wussten Sie, dass beginnend ab 2025 bis spätestens 2028 im B2B-Bereich nur noch E-Rechnungen in Formaten wie ZUGFeRD und XRechnung zulässig sind? Dieses Buch ist ein praktischer Leitfaden für die Einführung von E-Rechnungen in Ihrem Unternehmen. Sie lernen die rechtlichen, technischen und organisatorischen Rahmenbedingungen für die Digitalisierung Ihres Rechnungswesens kennen und erfahren, wie Sie durch Automatisierung und Digitalisierung viel Zeit sparen und die Abläufe für die Bearbeitung von E-Rechnungen in Ihrem Unternehmen etablieren. Sie erfahren Welche Übertragungswege und Rechnungsformate es gibt Welche rechtlichen und technischen Hintergründe Sie kennen sollten Wie Sie elektronische Ausgangsrechnungen erzeugen und elektronische Eingangsrechnungen verarbeiten , Lenksäulen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20250115, Titel der Reihe: für Dummies##, Autoren: Treuz, Jochen, Seitenzahl/Blattzahl: 304, Themenüberschrift: BUSINESS & ECONOMICS / Accounting/General, Keyword: Automatisierung; Buchführung; Corporate Finance; Digitalisierung; E-Rechnung; Finanzbuchhaltung; Rechnungslegung; Rechnungstellung; Rechnungswesen; Spezialthemen Rechnungswesen; XRechnung; ZUGFeRD, Fachschema: Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: TB/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 176, Höhe: 18, Gewicht: 504, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
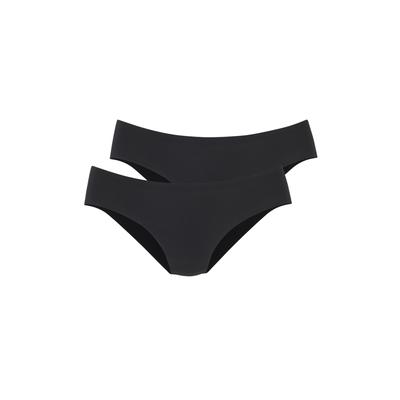
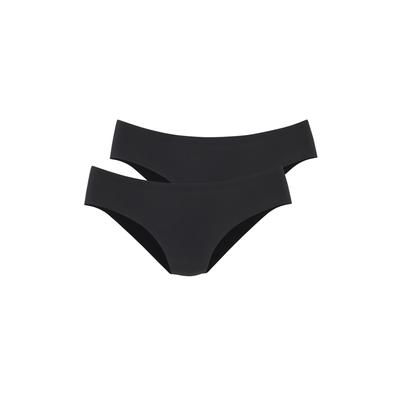
LASCANA "Superstretch" 2er-Pack, nahtlose Verarbeitung, leichte MikrofaserqualitätKomfortabler Jazzpants-Slip von Lascana aus besonders elastischer Microfaser. Praktischer 2er-Pack. Etwas höhere Leibhöhe und höherer Beinausschnitt. Dank nahtloser Verarbeitung zeichnet sich nichts unter enger Kleidung ab. Besonders bequeme und...24,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
-
Wer ist für die Annahme und Verarbeitung von eingehenden Rechnungen in Ihrem Unternehmen verantwortlich?
In unserem Unternehmen ist die Buchhaltungsabteilung für die Annahme und Verarbeitung von eingehenden Rechnungen zuständig. Die Mitarbeiter prüfen die Rechnungen auf Richtigkeit, genehmigen sie und leiten sie zur Zahlung weiter. Bei Unstimmigkeiten oder Fragen kontaktieren sie die entsprechenden Lieferanten. **
Wann verjähren Forderungen aus Rechnungen?
Forderungen aus Rechnungen verjähren in der Regel nach drei Jahren. Dies bedeutet, dass der Gläubiger nach Ablauf dieser Frist keine rechtliche Möglichkeit mehr hat, die Zahlung einzufordern. Es ist wichtig, die Verjährungsfrist im Auge zu behalten, um keine Ansprüche zu verlieren. Es gibt jedoch Ausnahmen, bei denen die Verjährungsfrist länger sein kann, zum Beispiel bei gerichtlich festgestellten Forderungen. Es ist ratsam, sich bei Unsicherheiten rechtzeitig rechtlichen Rat einzuholen. **
Wie können offene Rechnungen und Zahlungsverpflichtungen beglichen werden?
Offene Rechnungen und Zahlungsverpflichtungen können beglichen werden, indem man die Rechnungen fristgerecht bezahlt. Alternativ können Ratenzahlungen vereinbart oder ein Zahlungsaufschub beantragt werden. Bei finanziellen Engpässen kann auch eine Stundung der Zahlung oder eine Einigung auf einen Vergleich mit dem Gläubiger in Betracht gezogen werden. **
Top-Angebote
Produkte zum Begriff Verarbeitung:
-
Direct Verarbeitung Anti Vandal MatratzeDirect Verarbeitung Anti Vandal Matratze. Heavy Duty anti-vandal, Wasserdicht und leicht zu reinigende für Hygiene Ideal für anspruchsvolle Umgebungen wie es ist versiegelt, keine Öffnung. Größe – Single Matratze, 190,5 x 88,9 x 17,8 cm – 190 cm x 90 cm x 18 cm Farbe:Blau379,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LASCANA "Superstretch" 2er-Pack, nahtlose Verarbeitung, leichte MikrofaserqualitätKomfortabler Jazzpants-Slip von Lascana aus besonders elastischer Microfaser. Praktischer 2er-Pack. Etwas höhere Leibhöhe und höherer Beinausschnitt. Dank nahtloser Verarbeitung zeichnet sich nichts unter enger Kleidung ab. Besonders bequeme und...24,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Leibold, Kevin: Die Verarbeitung personenbezogener Daten im BewerbungsverfahrenDie Verarbeitung personenbezogener Daten im Bewerbungsverfahren , Das Werk untersucht die datenschutzrechtlichen Erlaubnisnormen für die Verarbeitung personenbezogener Daten in der Bewerbungsphase. Zu Beginn wird das Bewerbungsverfahren detailliert beschrieben, einschließlich der gängigen Methoden zur Einreichung von Bewerbungen und der besonderen Bedeutung der Verschlüsselungspflicht bei E-Mail-Kommunikation und Webseiten. Dabei wird geprüft, ob Arbeitgeber verpflichtet sind, die Kommunikation zu verschlüsseln und ob Bewerber diese Verpflichtung durch Einwilligung ausschließen können. Es werden die Anwendungsbereiche der DSGVO und des BDSG beleuchtet und das Problem der unaufgeforderten Informationen sowie deren rechtliche Einordnung thematisiert. Ein besonderes Augenmerk liegt auf der "Spezifizierungsklausel" des Art. 88 DSGVO im Zusammenhang mit § 26 BDSG, die ausführlich analysiert wird. Zudem werden die Grundsätze der Datenverarbeitung nach Art. 5 Abs. 1 DSGVO untersucht, wobei insbesondere die Zweckbindung und Zweckänderung nach Art. 6 Abs. 4 DSGVO im Fokus stehen. Der Grundsatz der Speicherbegrenzung und die rechtlichen Vorgaben zur Speicherung von Bewerbungsunterlagen werden ebenfalls behandelt. Ein weiterer Schwerpunkt liegt auf den datenschutzrechtlichen Erlaubnisnormen, insbesondere dem rechtlichen Charakter von § 26 BDSG und dessen Vereinbarkeit mit Art. 88 DSGVO. Es wird untersucht, ob nationale Erlaubnisnormen geschaffen werden können. Die Rolle von Kollektivvereinbarungen und die Einwilligungen der Bewerber werden ebenfalls analysiert. Abschließend wird die Verarbeitung besonderer Kategorien personenbezogener Daten nach Art. 9 DSGVO in der Bewerbungsphase untersucht, einschließlich der relevanten Ausnahmetatbestände und deren Verhältnis zu den allgemeinen Erlaubnisnormen. , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage 2024, Erscheinungsjahr: 20240819, Produktform: Kartoniert, Titel der Reihe: Datenschutzberater##, Autoren: Leibold, Kevin, Auflage: 24001, Auflage/Ausgabe: 1. Auflage 2024, Keyword: Art. 5 Abs. 1 DSGVO und die Zweckänderung nach Art. 6 Abs. 4 DSGVO; Art. 88 DSGVO im Zusammenhang mit § 26 BDSG; Art. 9 DSGVO in der Bewerbungsphase; BDSG; Bewerbungsverfahren; Buch Recht; Bücher für Juristen; DSGVO; Datenschutz; Datenschutz-Grundverordnung; Datenschutzrecht; Deutsche Gesetze Buch; Deutscher Fachverlag GmbH; Fachbuch Recht; Fachbuch Verlag; Fachbücher Recht; Fachliteratur Recht; Fachmedien Recht und Wirtschaft; Gesetzbuch bestellen; Gesetze Buch; Gesetze Bücher; Gesetze kaufen; Jura Bücher; Jura recht; Kevin Leibold; Nachschlagewerk; Nachschlagewerk Recht; Recht Buch; Recht Verlag; Recht und Wirtschaft; Recht und Wirtschaft Verlag; Verlag Recht Wirtschaft, Fachschema: Datenschutzrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 149, Höhe: 35, Gewicht: 874, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Lieferantenrechnungen effizient und fehlerfrei verwaltet werden? Was sind die gängigsten Methoden zur Verarbeitung von Lieferantenrechnungen in Unternehmen?
Lieferantenrechnungen können effizient und fehlerfrei verwaltet werden, indem sie digitalisiert und automatisiert werden. Dazu gehören die Verwendung von elektronischen Rechnungen, die Implementierung von Rechnungsverarbeitungssoftware und die Einführung von Workflow-Systemen zur Genehmigung von Rechnungen. Die gängigsten Methoden zur Verarbeitung von Lieferantenrechnungen in Unternehmen sind die manuelle Erfassung und Bearbeitung, die Nutzung von Buchhaltungssoftware und die Implementierung von elektronischen Rechnungsverarbeitungssystemen. **
-
Sind Rechnungen Verbindlichkeiten?
Sind Rechnungen Verbindlichkeiten? Rechnungen sind keine Verbindlichkeiten, sondern lediglich eine Aufstellung der erbrachten Leistungen oder Waren, die bezahlt werden müssen. Sie dienen als Nachweis für getätigte Transaktionen und sind ein wichtiger Bestandteil der Buchhaltung. Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat und in der Bilanz ausgewiesen werden. Es ist wichtig, Rechnungen zeitnah zu begleichen, um keine Verbindlichkeiten entstehen zu lassen und die Liquidität des Unternehmens zu gewährleisten. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
Ähnliche Suchbegriffe für Verarbeitung
-
Treuz, Jochen: E-Rechnungen für DummiesE-Rechnungen für Dummies , Papier oder PDF war gestern. E-Rechnung kommt! Wussten Sie, dass beginnend ab 2025 bis spätestens 2028 im B2B-Bereich nur noch E-Rechnungen in Formaten wie ZUGFeRD und XRechnung zulässig sind? Dieses Buch ist ein praktischer Leitfaden für die Einführung von E-Rechnungen in Ihrem Unternehmen. Sie lernen die rechtlichen, technischen und organisatorischen Rahmenbedingungen für die Digitalisierung Ihres Rechnungswesens kennen und erfahren, wie Sie durch Automatisierung und Digitalisierung viel Zeit sparen und die Abläufe für die Bearbeitung von E-Rechnungen in Ihrem Unternehmen etablieren. Sie erfahren Welche Übertragungswege und Rechnungsformate es gibt Welche rechtlichen und technischen Hintergründe Sie kennen sollten Wie Sie elektronische Ausgangsrechnungen erzeugen und elektronische Eingangsrechnungen verarbeiten , Lenksäulen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20250115, Titel der Reihe: für Dummies##, Autoren: Treuz, Jochen, Seitenzahl/Blattzahl: 304, Themenüberschrift: BUSINESS & ECONOMICS / Accounting/General, Keyword: Automatisierung; Buchführung; Corporate Finance; Digitalisierung; E-Rechnung; Finanzbuchhaltung; Rechnungslegung; Rechnungstellung; Rechnungswesen; Spezialthemen Rechnungswesen; XRechnung; ZUGFeRD, Fachschema: Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: TB/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 176, Höhe: 18, Gewicht: 504, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LASCANA "Superstretch" 2er-Pack, nahtlose Verarbeitung, leichte MikrofaserqualitätKomfortabler Jazzpants-Slip von Lascana aus besonders elastischer Microfaser. Praktischer 2er-Pack. Etwas höhere Leibhöhe und höherer Beinausschnitt. Dank nahtloser Verarbeitung zeichnet sich nichts unter enger Kleidung ab. Besonders bequeme und...24,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
LASCANA "Superstretch" 2er-Pack, nahtlose Verarbeitung, leichte MikrofaserqualitätKomfortabler Jazzpants-Slip von Lascana aus besonders elastischer Microfaser. Praktischer 2er-Pack. Etwas höhere Leibhöhe und höherer Beinausschnitt. Dank nahtloser Verarbeitung zeichnet sich nichts unter enger Kleidung ab. Besonders bequeme und...24,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
LASCANA "Superstretch" 2er-Pack, nahtlose Verarbeitung, leichte MikrofaserqualitätKomfortabler Jazzpants-Slip von Lascana aus besonders elastischer Microfaser. Praktischer 2er-Pack. Etwas höhere Leibhöhe und höherer Beinausschnitt. Dank nahtloser Verarbeitung zeichnet sich nichts unter enger Kleidung ab. Besonders bequeme und...24,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
-
Wer ist für die Annahme und Verarbeitung von eingehenden Rechnungen in Ihrem Unternehmen verantwortlich?
In unserem Unternehmen ist die Buchhaltungsabteilung für die Annahme und Verarbeitung von eingehenden Rechnungen zuständig. Die Mitarbeiter prüfen die Rechnungen auf Richtigkeit, genehmigen sie und leiten sie zur Zahlung weiter. Bei Unstimmigkeiten oder Fragen kontaktieren sie die entsprechenden Lieferanten. **
-
Wann verjähren Forderungen aus Rechnungen?
Forderungen aus Rechnungen verjähren in der Regel nach drei Jahren. Dies bedeutet, dass der Gläubiger nach Ablauf dieser Frist keine rechtliche Möglichkeit mehr hat, die Zahlung einzufordern. Es ist wichtig, die Verjährungsfrist im Auge zu behalten, um keine Ansprüche zu verlieren. Es gibt jedoch Ausnahmen, bei denen die Verjährungsfrist länger sein kann, zum Beispiel bei gerichtlich festgestellten Forderungen. Es ist ratsam, sich bei Unsicherheiten rechtzeitig rechtlichen Rat einzuholen. **
-
Wie können offene Rechnungen und Zahlungsverpflichtungen beglichen werden?
Offene Rechnungen und Zahlungsverpflichtungen können beglichen werden, indem man die Rechnungen fristgerecht bezahlt. Alternativ können Ratenzahlungen vereinbart oder ein Zahlungsaufschub beantragt werden. Bei finanziellen Engpässen kann auch eine Stundung der Zahlung oder eine Einigung auf einen Vergleich mit dem Gläubiger in Betracht gezogen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.