Domain lieferantenverbindlichkeiten.de kaufen?
Wir ziehen mit dem Projekt
lieferantenverbindlichkeiten.de um.
Sind Sie am Kauf der Domain
lieferantenverbindlichkeiten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lieferantenverbindlichkeiten.de kaufen?
Sind Rechnungen Verbindlichkeiten?
Sind Rechnungen Verbindlichkeiten? Rechnungen sind keine Verbindlichkeiten, sondern lediglich eine Aufstellung der erbrachten Leistungen oder Waren, die bezahlt werden müssen. Sie dienen als Nachweis für getätigte Transaktionen und sind ein wichtiger Bestandteil der Buchhaltung. Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat und in der Bilanz ausgewiesen werden. Es ist wichtig, Rechnungen zeitnah zu begleichen, um keine Verbindlichkeiten entstehen zu lassen und die Liquidität des Unternehmens zu gewährleisten. **
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
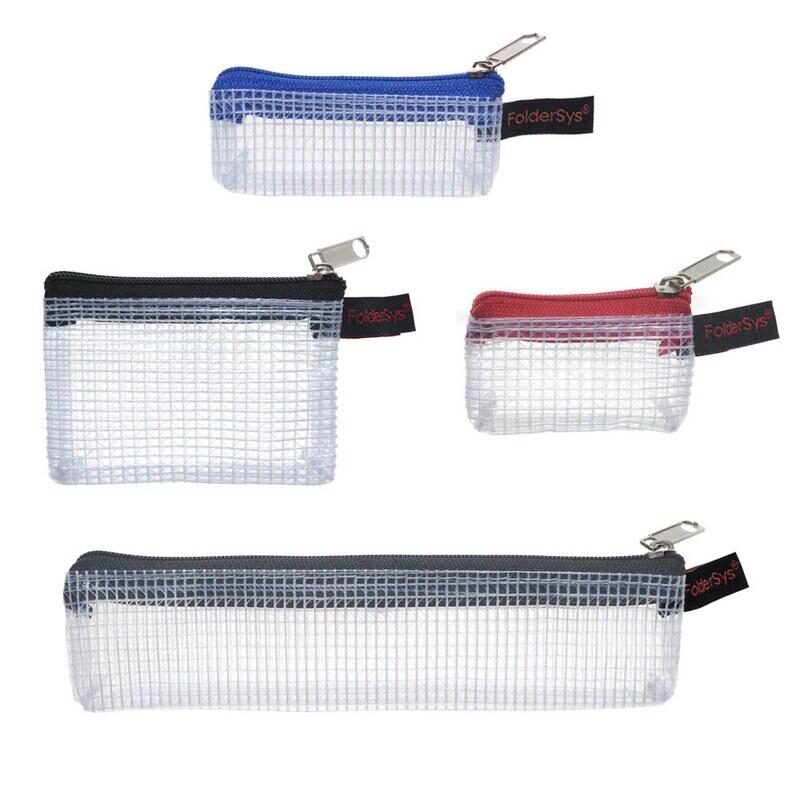
Ähnliche Suchbegriffe für FolderSys-Reißverschlussbeutel-für-verschiedene
Top-Angebote
Produkte zum Begriff FolderSys-Reißverschlussbeutel-für-verschiedene:


-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
-
Wie können verschiedene Zahlungsmodalitäten die Liquidität eines Unternehmens beeinflussen? Welche Zahlungsmodalitäten sind für kleine Unternehmen am vorteilhaftesten?
Verschiedene Zahlungsmodalitäten können die Liquidität eines Unternehmens beeinflussen, indem sie die Geschwindigkeit des Zahlungseingangs oder -ausgangs beeinflussen. Zum Beispiel können längere Zahlungsfristen die Liquidität eines Unternehmens belasten, während schnellere Zahlungsmodalitäten die Liquidität verbessern können. Für kleine Unternehmen sind Zahlungsmodalitäten wie Vorauszahlungen, Kreditkarten oder Online-Zahlungsdienste oft am vorteilhaftesten, da sie zu einem schnelleren Zahlungseingang führen und die Liquidität des Unternehmens verbessern können. Es ist wichtig, die Zahlungsmodalitäten sorgfältig zu wählen, um die Liquidität des Unternehmens zu optimieren und finanzielle Engpässe zu ver **
-
Wie können verschiedene Zahlungsmodalitäten dazu beitragen, die Kaufabwicklung für Kunden zu verbessern?
Verschiedene Zahlungsmodalitäten bieten Kunden mehr Flexibilität und Auswahlmöglichkeiten beim Bezahlen. Dies kann zu einer höheren Kundenzufriedenheit führen. Zudem können unterschiedliche Zahlungsarten das Risiko von Zahlungsausfällen reduzieren. **

Was sind die gängigen Zahlungsbedingungen für Kreditoren in der Buchhaltung und wie können Unternehmen sicherstellen, dass sie ihre Verbindlichkeiten gegenüber Kreditoren fristgerecht begleichen?
Die gängigen Zahlungsbedingungen für Kreditoren in der Buchhaltung sind Zahlungsziele wie 30 Tage netto oder 60 Tage netto, die angeben, innerhalb welchen Zeitraums die Rechnung zu begleichen ist. Unternehmen können sicherstellen, dass sie ihre Verbindlichkeiten gegenüber Kreditoren fristgerecht begleichen, indem sie einen effizienten Zahlungsprozess implementieren, der regelmäßige Überprüfungen und Genehmigungen von Rechnungen beinhaltet. Darüber hinaus können Unternehmen Liquiditätsplanung und Cashflow-Analysen durchführen, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um ihre Verbindlichkeiten fristgerecht zu begleichen. Schließlich können Unternehmen auch mit ihren Kreditoren in regelmäßigem Kontakt stehen, um eventuelle Zahlungss **
Wie lauten die Buchungssätze für die Konten 2400 Forderungen und 4400 Verbindlichkeiten?
Für die Buchung des Zugangs von Forderungen auf das Konto 2400 Forderungen lautet der Buchungssatz: Forderungen an Erlöse. Für die Buchung des Zugangs von Verbindlichkeiten auf das Konto 4400 Verbindlichkeiten lautet der Buchungssatz: Verbindlichkeiten an Aufwendungen. **
Top-Angebote
Produkte zum Begriff FolderSys-Reißverschlussbeutel-für-verschiedene:
-
Sind Rechnungen Verbindlichkeiten?
Sind Rechnungen Verbindlichkeiten? Rechnungen sind keine Verbindlichkeiten, sondern lediglich eine Aufstellung der erbrachten Leistungen oder Waren, die bezahlt werden müssen. Sie dienen als Nachweis für getätigte Transaktionen und sind ein wichtiger Bestandteil der Buchhaltung. Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat und in der Bilanz ausgewiesen werden. Es ist wichtig, Rechnungen zeitnah zu begleichen, um keine Verbindlichkeiten entstehen zu lassen und die Liquidität des Unternehmens zu gewährleisten. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
Ähnliche Suchbegriffe für FolderSys-Reißverschlussbeutel-für-verschiedene
-
Treuz, Jochen: E-Rechnungen für DummiesE-Rechnungen für Dummies , Papier oder PDF war gestern. E-Rechnung kommt! Wussten Sie, dass beginnend ab 2025 bis spätestens 2028 im B2B-Bereich nur noch E-Rechnungen in Formaten wie ZUGFeRD und XRechnung zulässig sind? Dieses Buch ist ein praktischer Leitfaden für die Einführung von E-Rechnungen in Ihrem Unternehmen. Sie lernen die rechtlichen, technischen und organisatorischen Rahmenbedingungen für die Digitalisierung Ihres Rechnungswesens kennen und erfahren, wie Sie durch Automatisierung und Digitalisierung viel Zeit sparen und die Abläufe für die Bearbeitung von E-Rechnungen in Ihrem Unternehmen etablieren. Sie erfahren Welche Übertragungswege und Rechnungsformate es gibt Welche rechtlichen und technischen Hintergründe Sie kennen sollten Wie Sie elektronische Ausgangsrechnungen erzeugen und elektronische Eingangsrechnungen verarbeiten , Lenksäulen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20250115, Titel der Reihe: für Dummies##, Autoren: Treuz, Jochen, Seitenzahl/Blattzahl: 304, Themenüberschrift: BUSINESS & ECONOMICS / Accounting/General, Keyword: Automatisierung; Buchführung; Corporate Finance; Digitalisierung; E-Rechnung; Finanzbuchhaltung; Rechnungslegung; Rechnungstellung; Rechnungswesen; Spezialthemen Rechnungswesen; XRechnung; ZUGFeRD, Fachschema: Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: TB/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 176, Höhe: 18, Gewicht: 504, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verschiedene: Piccolo Paganini Vol. 2 -30 Mittelschwere KonzertstückePiccolo Paganini Vol. 2 -30 Mittelschwere Konzertstücke , Sammelband für Violine, Klavier , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20230117, Produktform: Geheftet, Titel der Reihe: Edition Peters##, Autoren: Verschiedene, Redaktion: Schmidt, Christiane~Jeggle, Gudrun, Seitenzahl/Blattzahl: 224, Themenüberschrift: MUSIC / Genres & Styles / Classical, Fachschema: Geige / Musikalien~Musikalien (Instrumente) / Geige~Klavier / Musikalien~Musikalien (Instrumente) / Klavier~Gitarre / Musikalien~Musikalien (Instrumente) / Gitarre, Fachkategorie: Partituren, Libretti, Liedtexte~Gitarren, Warengruppe: HC/Musikalien, Fachkategorie: Klavier, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49040000, Warenverzeichnis für die Außenhandelsstatistik: 49040000, Verlag: Peters, C. F. Musikverlag, Verlag: Peters, C. F. Musikverlag, Verlag: C.F. Peters GmbH & Co. KG, Länge: 298, Breite: 235, Höhe: 20, Gewicht: 818, Produktform: Geheftet, Genre: Importe, Genre: Importe, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können verschiedene Zahlungsmodalitäten die Liquidität eines Unternehmens beeinflussen? Welche Zahlungsmodalitäten sind für kleine Unternehmen am vorteilhaftesten?
Verschiedene Zahlungsmodalitäten können die Liquidität eines Unternehmens beeinflussen, indem sie die Geschwindigkeit des Zahlungseingangs oder -ausgangs beeinflussen. Zum Beispiel können längere Zahlungsfristen die Liquidität eines Unternehmens belasten, während schnellere Zahlungsmodalitäten die Liquidität verbessern können. Für kleine Unternehmen sind Zahlungsmodalitäten wie Vorauszahlungen, Kreditkarten oder Online-Zahlungsdienste oft am vorteilhaftesten, da sie zu einem schnelleren Zahlungseingang führen und die Liquidität des Unternehmens verbessern können. Es ist wichtig, die Zahlungsmodalitäten sorgfältig zu wählen, um die Liquidität des Unternehmens zu optimieren und finanzielle Engpässe zu ver **
-
Wie können verschiedene Zahlungsmodalitäten dazu beitragen, die Kaufabwicklung für Kunden zu verbessern?
Verschiedene Zahlungsmodalitäten bieten Kunden mehr Flexibilität und Auswahlmöglichkeiten beim Bezahlen. Dies kann zu einer höheren Kundenzufriedenheit führen. Zudem können unterschiedliche Zahlungsarten das Risiko von Zahlungsausfällen reduzieren. **
-
Was sind die gängigen Zahlungsbedingungen für Kreditoren in der Buchhaltung und wie können Unternehmen sicherstellen, dass sie ihre Verbindlichkeiten gegenüber Kreditoren fristgerecht begleichen?
Die gängigen Zahlungsbedingungen für Kreditoren in der Buchhaltung sind Zahlungsziele wie 30 Tage netto oder 60 Tage netto, die angeben, innerhalb welchen Zeitraums die Rechnung zu begleichen ist. Unternehmen können sicherstellen, dass sie ihre Verbindlichkeiten gegenüber Kreditoren fristgerecht begleichen, indem sie einen effizienten Zahlungsprozess implementieren, der regelmäßige Überprüfungen und Genehmigungen von Rechnungen beinhaltet. Darüber hinaus können Unternehmen Liquiditätsplanung und Cashflow-Analysen durchführen, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um ihre Verbindlichkeiten fristgerecht zu begleichen. Schließlich können Unternehmen auch mit ihren Kreditoren in regelmäßigem Kontakt stehen, um eventuelle Zahlungss **
-
Wie lauten die Buchungssätze für die Konten 2400 Forderungen und 4400 Verbindlichkeiten?
Für die Buchung des Zugangs von Forderungen auf das Konto 2400 Forderungen lautet der Buchungssatz: Forderungen an Erlöse. Für die Buchung des Zugangs von Verbindlichkeiten auf das Konto 4400 Verbindlichkeiten lautet der Buchungssatz: Verbindlichkeiten an Aufwendungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.